据俄总统新闻网站22日发布的消息,普京在接受俄电视节目主持人扎鲁宾采访时说,通过与美国总统特使威特科夫的会晤,俄美就重启三方会谈达成一致。三方会谈的目标是讨论在和平协议最终达成后如何确保俄罗斯和乌克兰的安全,而不是仅仅为了短暂的停火。俄方准备恢复接触,以实现这一目标。
当地时间22日,伊朗议会议长卡利巴夫表示,如果美国认为与伊朗开战对其有利,那是大错特错,因为这个选择会给美国带来很多“苦涩的后果”,美国将面临从股市崩盘到战斗机坠毁、从债务增加到通货膨胀加剧以及士兵的伤亡等,这都将对美国社会造成影响。他说,“你们不必走这条路,但如果你们选择了这条路,就必须承担所有后果。”
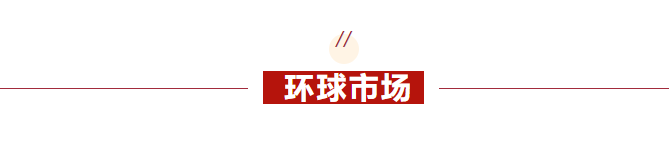
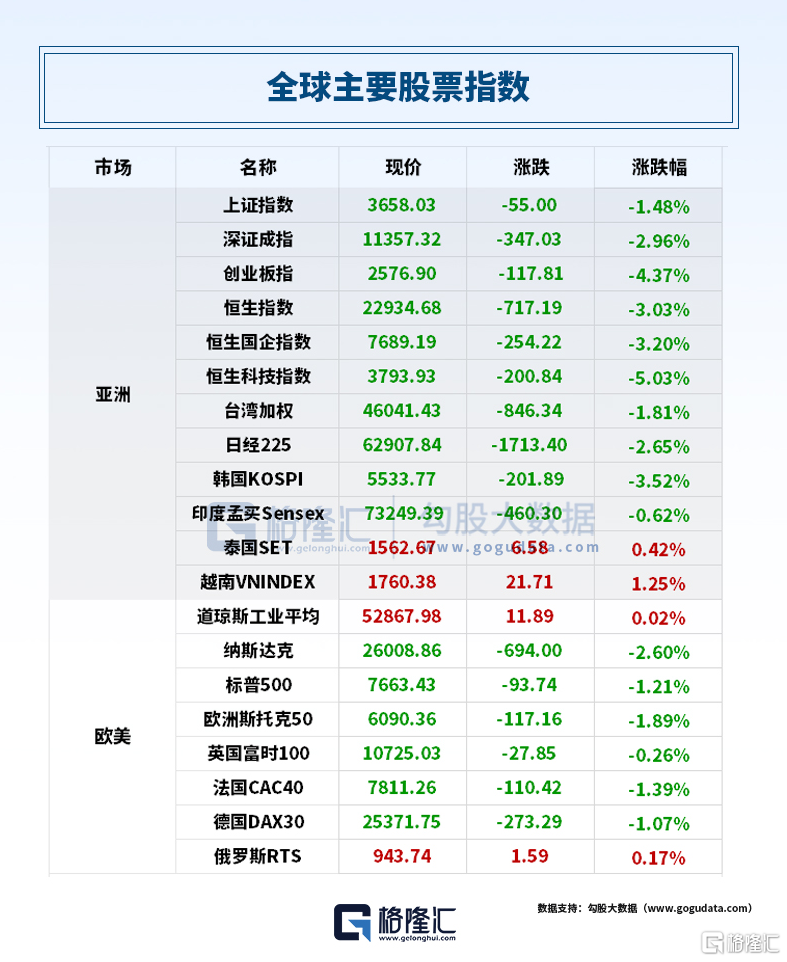
美股方面,道指涨0.02%,纳指重挫近700点跌2.6%,标普500跌1.21%。
科技巨头整体大跌,Meta跌近7%,英伟达、亚马逊跌超4%,谷歌、特斯拉跌超3%。存储概念重挫,闪迪、SK海力士跌超8%,美光科技、西部数据跌超6%。
中概股多数收跌,纳斯达克中国金龙指数跌1.19%;网易、小鹏跌超3%,阿里跌超2%,百度、蔚来跌超1%。
日韩股市方面,日经225指数跌2.65%,创7月30日以来最低收盘水平。韩国KOSPI指数跌3.52%,创下自4月7日以来的最低收盘水平。
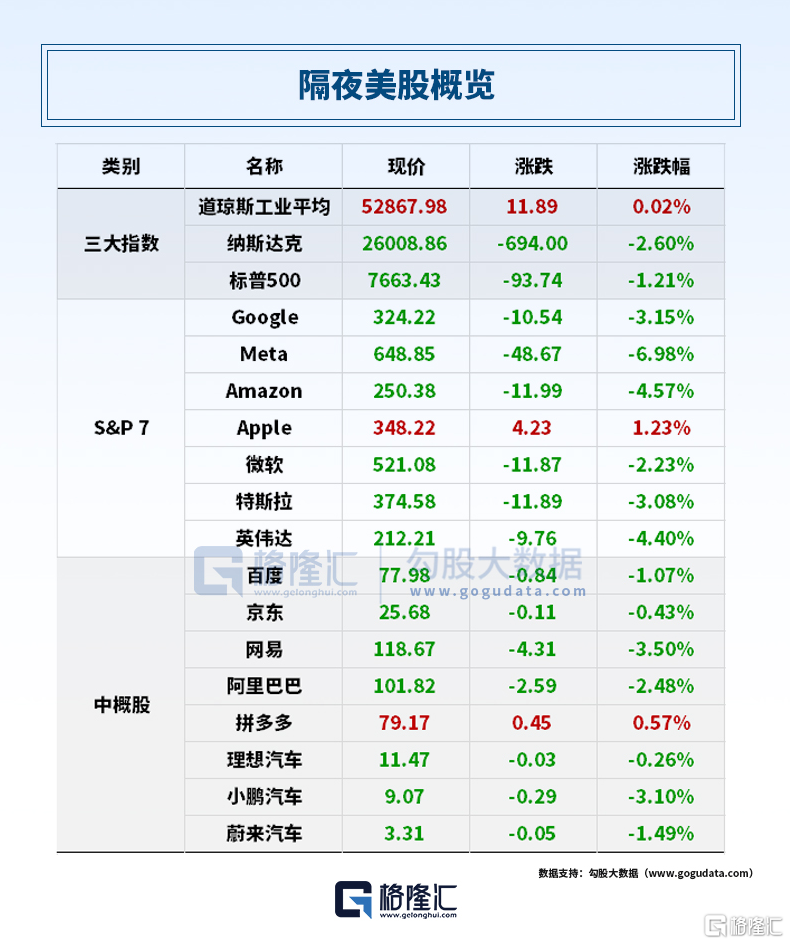
全球资产表现上,中东局势升温,布伦特原油飙升逾4%突破113美元/桶,WTI原油期货涨2.39%报99.47美元/桶。强化了通胀持续高企的预期,进而推动各国央行收紧货币政策,而利率走高则直接压缩黄金的相对吸引力。伦敦金现货价格跌逾2%,伦敦银现货价格跌逾5%。
1. 特朗普暂缓对风机加征关税,180天磋商期为后续留余地
特朗普签署行政令,将暂缓以国家安全为由对风力涡轮机及其零部件加征关税,转而要求美国贸易代表和商务部长与贸易伙伴进行磋商,并在180天内提交报告。行政令指出,部分风力涡轮机及其零部件已经受到针对铝、铜和钢材的其他关税约束。他指示相关官员“共同推动达成相关协议,或继续推进目前正在进行的协议谈判”,以解决风力涡轮机及其零部件进口问题。“根据这些谈判的进展或结果,我未来可能会考虑采取其他补救措施。”
2. 西藏那曲市巴青县发生7.0级地震
中国地震台网正式测定:10月22日22时33分在西藏那曲市巴青县(北纬32.40度,东经93.79度)发生7.0级地震,震源深度10千米。国务院抗震救灾指挥部办公室、应急管理部启动国家地震灾害四级应急响应,派出工作组赶赴当地指导处置。截至10月23日2时25分,经初步排查统计,西藏那曲巴青7.0级地震已造成16人遇难,32人受伤,其中重伤11人、轻伤21人。
3. 工信部关于防范PHP远程代码执行超危漏洞的风险提示
近日,工信部网络安全威胁和漏洞信息共享平台(NVDB)监测发现,PHP存在两个远程代码执行超危漏洞,危害严重。目前,PHP安全团队已修复漏洞并发布安全公告。建议相关单位和用户立即开展全面排查,及时升级至最新安全版本。
4. AI龙头股未出现网传连锁强平现象
网传“部分AI龙头股发生大额强制平仓,产生连锁反应”,引发部分投资者关注。据悉,深市AI龙头股未出现网传的连锁强平现象,仅个别股票小额平仓,金额不足十万元,相关传闻为不实信息。新易盛、中际旭创、天孚通信、源杰科技、联讯仪器、东山精密相继回应市场关切,表示当前生产经营活动正常有序,订单交付工作正常开展。
5. 多家巨头出手!易方达、华夏等基金斥资自购
首批18只主动ETF将于今日集中开售,目前已有六家公募抛出自购或股东投资计划,总额达14亿元。其中,摩根资管将斥资7500万美元、约合5亿元人民币认购摩根基金旗下首只主动ETF。易方达、华夏、富国、汇添富均宣布将斥资2亿元自购,华安基金则将自购1亿元旗下首只主动ETF。
6. 特斯拉、英伟达将向三星电机工厂投资28亿美元
据报道,特斯拉和英伟达将向三星电机工厂分别投资1.1万亿韩元(约合8.3亿美元)和2.6万亿韩元(约合19.7亿美元),用于扩建下一代基板生产设施。相关产品将长期供应自动驾驶汽车、人形机器人和AI芯片领域。该项目计划于2028年实现量产,并从2029年开始供货,供货期为五年。
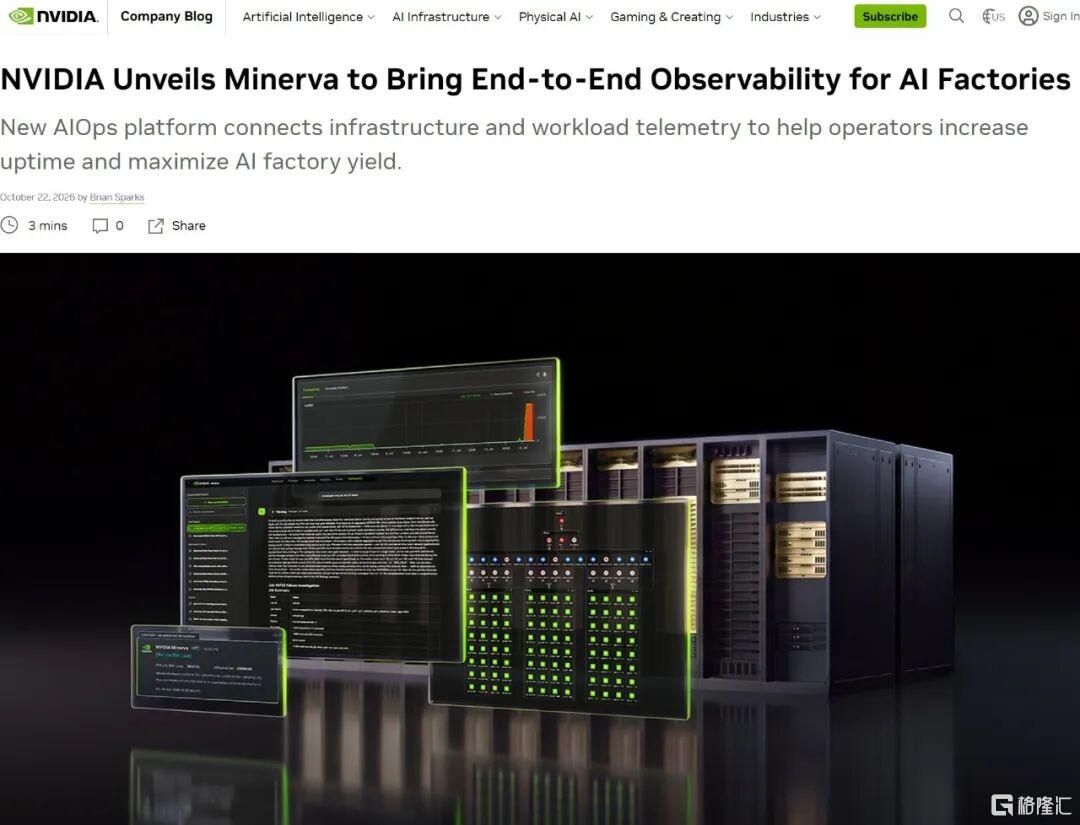
7. 英伟达推出AI工厂运维平台Minerva 可每小时分析数十亿个数据点
英伟达推出AI运维平台Minerva,旨在通过整合基础设施与AI工作负载遥测数据,提前发现故障、提高GPU运行时间并提升AI工厂产出效率。该平台可每小时分析数十亿个数据点,识别异常、预测潜在故障,并将关联告警整合为可执行的故障处理事项。Minerva还配备原生AI助手,可通过自然语言查询集群运行状况并提供修复建议。
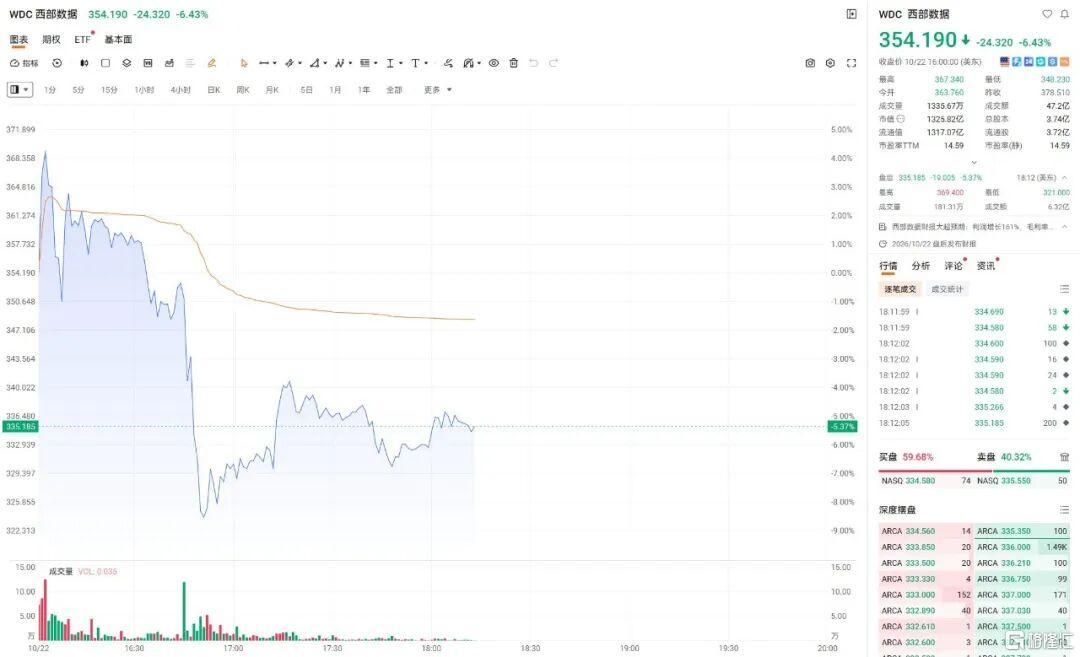
8. 西部数据Q1财季业绩与Q2指引均超预期 盘后仍大跌5.37%
西部数据2027财年第一季度营收43.81亿美元,同比增长55%,高于市场预期的41.4 亿美元。非GAAP每股收益4.64美元,同比增长161%,高于市场预期的4.11美元。预计Q2调整后每股收益5.60至6.00美元,营收区间50亿至52亿美元,指引中值大幅超出市场预期。尽管西部数据业绩亮眼,盘后仍大跌5.37%。
9. OpenAI接近完成新一轮融资 估值约1.25万亿美元
知情人士透露,OpenAI接近完成最高300亿美元融资,投前估值达1.25万亿美元,由阿联酋投资者与Coatue联合领投。OpenAI计划下周末前完成融资,同步洽谈从阿联酋获取额外算力的商业协议。与此同时,OpenAI正式全面开放决策API。决策API将每输入100万Tokens定价在0.10美元。
10. Anthropic或超SpaceX成史上最大IPO
据知情人士,Anthropic最快将于本周五公开提交S-1招股说明书。此举将标志着这一有望冲击“史上最大IPO”的项目迈出至关重要的下一步。华尔街预计Anthropic可能筹集高达1000亿美元的资金,估值或达2万亿美元。
11. 消息称DeepSeek已融资1000亿元
消息称DeepSeek拟在新一轮融资中筹资约1000亿元,腾讯和宁德时代为本轮出资最多的投资方,交易预计在未来数日内正式完成。本轮募资目标最初设定为500亿元,此后经多轮上调至约1000亿元。部分消息人士判断,本轮融资将为公司筹备中的科创板IPO铺平道路。
12. SK海力士旗下闪存业务Solidigm放弃IPO计划
10月23日,SK海力士发布公告称,旗下海外子公司Solidigm此前曾考虑通过多种融资方案扩大产能、增强竞争力,但综合考虑资本市场环境等因素,决定停止推进Pre-IPO及首次公开募股(IPO)计划。此前有报道称,Solidigm计划开展规模达5万亿韩元的Pre-IPO融资。
13. 全球最大主权财富基金挪威主权基金三季度亏损300亿美元
挪威主权财富基金发布报告显示,受利率走高压制债券持仓收益影响,第三季度录得2780亿挪威克朗(约合297亿美元)亏损。挪威银行投资管理局固收投资回报率为-3.5%,基金管理层称这是整体收益下滑的主要原因。
14. A股部分上市公司业绩公告一览
湖南黄金:前三季度净利润同比增长12.87%
九阳股份:第三季度净利润21.63万元 同比下降74.69%
奥士康:第三季度净利润同比增长329% 环比增长470%
宏和科技:第三季度净利润同比增长608% 环比增长52%
华正新材:第三季度净利润同比增长3045% 覆铜板单价及销量上升
中国电信:第三季度净利润同比下降14.65%
宏桥控股:前三季度净利润232.94亿元 同比增长69.86%
凯莱英:第三季度净利润3.32亿元 同比增长81.49%
行云科技:Q3净利润环比增长655% 服务器贸易业务自8月起实现规模化交付
同花顺:第三季度净利润同比增长53.97%
中富电路:前三季度净利润同比增长324.20%
深南电路:前三季度净利润同比增长77.54%
江铃汽车:第三季度净利润同比增长922.92%
皖仪科技:前三季度净利润同比增长150.76%
赛意信息:前三季度净利润同比增长342.87%
读客文化:第三季度净利润同比增长1913.94%
1. 《对外投资管理办法》发布自12月1日起施行
国家发改委公布《对外投资管理办法》,自2026年12月1日起施行。近年来,少数国家(地区)采取歧视性措施,一些国家(地区)局势动荡、政策多变。针对上述问题,办法完善了重大不利情况报告、境外再投资报告等制度,更好保护对外投资权益,防范应对境外风险。
2. 商务部:前9个月全行业对外直接投资达1286.2亿美元
商务部对外投资和经济合作司司长赵春峰在国新办新闻发布会上表示,截至2025年底,我国对外投资存量近3.4万亿美元,连续9年保持世界前三。今年前三季度,对外直接投资1286.2亿美元,实现平稳有序发展。今年1至9月,高技术产业引资保持高速增长,增幅达33.8%,占比达41.6%。
3. 国际货币基金组织:预计今年中东地区经济将萎缩1.3%
国际货币基金组织(IMF)当地时间22日于阿联酋迪拜发布《区域经济展望》。报告指出,受美以伊冲突影响,能源生产、航运、贸易和旅游等领域受到冲击,预计2026年中东、北非、阿富汗和巴基斯坦的经济将萎缩1.3%。
4. SWIFT:9月人民币国际支付占比升至3.33%
环球银行金融电讯协会(SWIFT)发布报告显示,今年9月人民币占国际支付交易额比重升至3.33%,在全球支付排名中维持第五位。美元继续占据主导地位,但9月国际支付占比跌穿50%,回落至49.63%。欧元占比提升至21.69%。
5. 美国初请人数降至19.4万人 为三个月来新低
美国劳工部数据显示,美国上周初请失业金人数减少6000人至19.4万,低于经济学家预期的20万。四周移动均值降至19.775万,为2022年以来最低水平。前一周续请失业救济人数则增加2.5万至173万,升至六周高位。
6. 多国央行公布最新利率决议
韩国央行将基准利率维持在3%不变,符合市场预期。同时,韩国央行还上调本国经济增长预期,认为今年与明年GDP增速将较8月给出的预测值“大幅提升”。韩国央行判断半导体上行周期仍将延续,芯片价格未来有望进一步上涨。
菲律宾央行意外大幅加息50个基点至5.5%,为连续第四次提高基准利率,以抑制通胀反弹,并支撑跌至历史新低的比索。
土耳其央行宣布将基准利率下调100个基点至36%,这是该行今年1月以来首次降息。土耳其9月通胀率降至29.7%,连续四个月回落,为央行降息创造了条件。
1. 八部门发布《产业基础能力提升“十五五”规划》
规划提出,到2030年,产业基础薄弱问题明显缓解,技术创新能力、自主可控能力、优质产品供给能力全面提升,基础产品质量水平明显提高,形成一批引领整机创新的关键基础产品和若干具有国际影响力的知名品牌,新培育一批产业基础领域制造业单项冠军企业和专精特新“小巨人”企业,支持产业基础长效发展的投入机制更加健全,产业基础能力总体进入国际先进行列,为构建以先进制造业为骨干的现代化产业体系提供有力支撑。
2. 国家广播电视总局印发《广播电视和网络视听“十五五”规划》
规划提出,到2030年,广电视听改革创新取得重大突破,广电媒体全面挺进互联网主战场,广电视听有力服务经济社会发展,形成广播电视和网络视听统筹发展新格局。到2035年,广电视听数智化转型、高质量发展取得决定性进展,为建成文化强国提供有力支撑。
3. 我国电动汽车充电基础设施总数已达2477.7万个
据国家能源局,截至2026年9月底,我国电动汽车充电基础设施(枪)总数达到2477.7万个,同比增长37.2%。其中,公共充电设施(枪)520.7万个,同比增长16.3%;私人充电设施(枪)1957万个,同比增长44%。
4. 2025年我国海洋生产总值突破11万亿元
国家发展改革委、自然资源部发布的《中国海洋经济发展报告2026》显示,2025年我国海洋生产总值突破11万亿元。《中国海洋经济发展报告2026》显示,2025年我国海洋生产总值占国内生产总值比重为7.9%,海洋经济成为国民经济重要增长极。
5. SemiAnalysis:现在GPU过剩 2028年数据中心就过剩了
研究机构SemiAnalysis认为,目前GPU供应已出现一定过剩,相比芯片,数据中心供应过剩的风险更值得警惕。短期来看,获取GPU比获得数据中心所需的电力容量更容易。但随着供应链持续扩张,2028年可能出现供需关系逆转,数据中心面临过剩风险。未来需要重点关注芯片供应链的扩张速度,这也将推动半导体晶圆厂建设、设备采购等资本支出增长。
昨日,A股方面,沪指跌1.48%,深证成指跌2.96%,创业板指跌4.37%失守2600点。全市场成交额15419亿元,近5000只个股下跌。网络游戏、贵金属、CRO、煤炭板块跌幅居前;电机、兵装重组、银行、证券板块上涨。
港股方面,恒指跌3.03%失守23000点,创7月以来新低;国指跌3.2%刷新阶段新低;恒生科技指数大跌5%,创2024年9月以来新低。大型科网股、存储半导体、光通讯、PCB、黄金股、生物医药股、汽车股齐跌。
主力动向,南下资金净卖出港股92.18亿港元。净买入腾讯4.89亿、伟禄科技股份2.51亿、南方恒生科技1.92亿;净卖出阿里16.77亿、中芯国际9.1亿、药明生物6.41亿。
两市融资余额:截至10月21日,上交所融资余额报12573.21亿元,深交所融资余额报11850.74亿元;两市合计24423.95亿元,较前一交易日减少9.61亿元。